세 회사를 비교하면 지금 시장은
* 삼성전자 = 저평가 대형 플랫폼
* SK하이닉스 = AI 메모리 최강 수혜주
* 마이크론 = 미국 AI 메모리 프리미엄
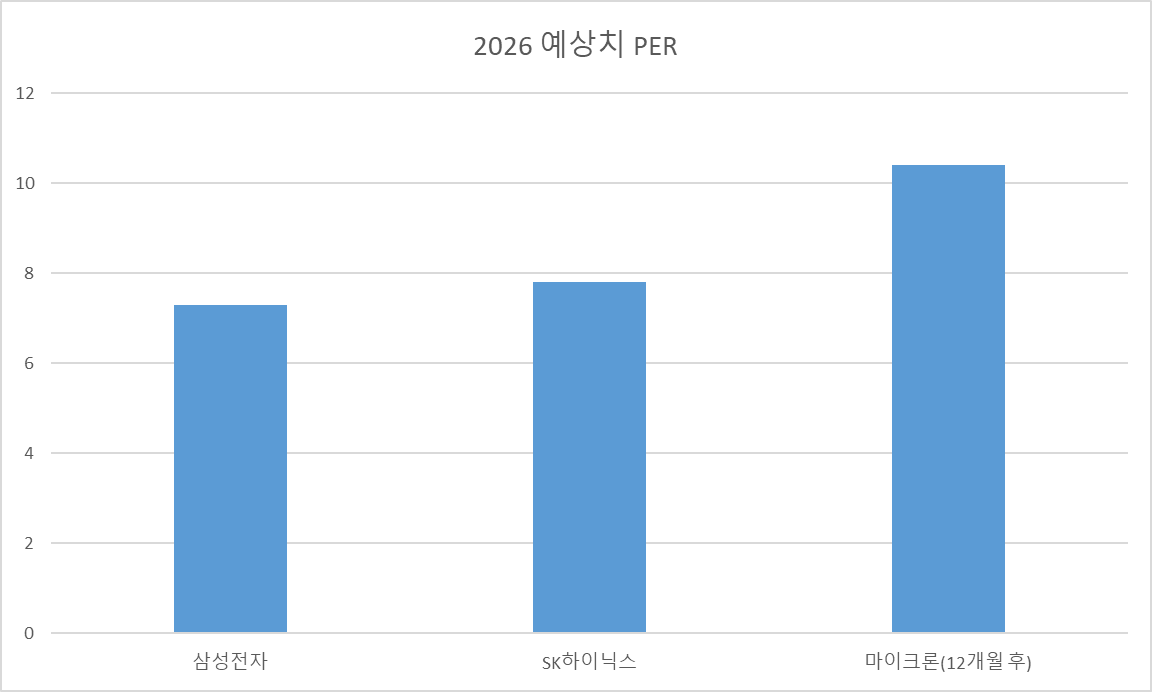
3사 강점과 약점 및 현재 주가
| 항목 | 삼성전자 | SK하이닉스 | 마이크론 |
| 현재 주가(26.5.27) | 313,500원 | 2,317,000원 | 915.4달러 |
| 2026E EPS | 43,137원 | 298,475원 | 89.65달러 (12개월 후 예상치) |
| 예상치 PER | 약 7.3배 | 약 7.8배 | 약 10.2배 |
| DRAM 시장점유율 | 약 34~36% | 약 32~39% | 약 22~25% |
| HBM 시장점유율(2026E) | 약 30% | 약 50% | 약 20% |
| 강점 | 종합 반도체(IDM) | HBM 최강 | 미국 AI 공급망 |
| 약점 | HBM 대응 늦음, 노사 갈등? | 밸류 부담 | 사이클 민감 |
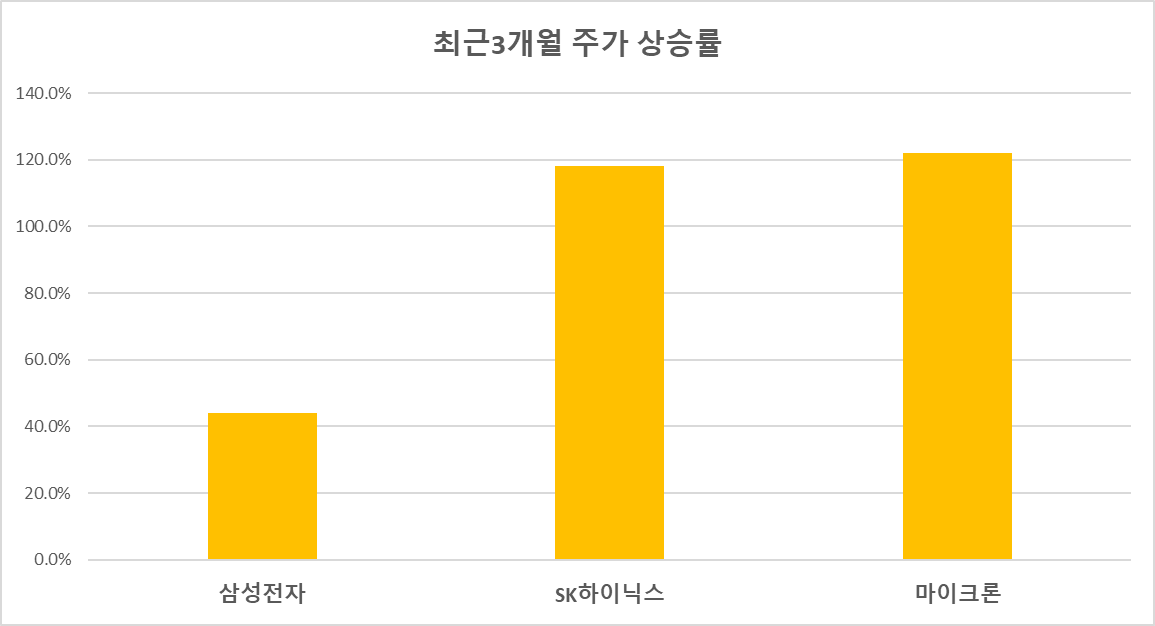
최근 3개월 주가 상승률
*2월말 대비 현재
1. 메모리 반도체는 전형적인 “사이클 산업”
메모리 반도체(DRAM, NAND)는 구조적으로 공급과 수요가 반복적으로 흔들리는 사이클 산업이다.
* 수요 증가 → 가격 상승 → 설비 투자 확대
* 공급 과잉 → 가격 하락 → 감산 및 구조조정
* 다시 투자 축소 → 공급 부족 → 가격 상승
최근 사이클은 과거와 다른 특징을 보인다.
“AI 인프라 중심의 구조적 수요 + 기존 IT 수요의 둔화”
즉 단순 경기 사이클이 아니라 AI 중심 구조적 사이클이 결합된 형태다.
2. 현재 사이클의 핵심: AI가 만든 “초과 수요”
최근 메모리 시장의 가장 큰 변화는 AI 데이터센터 수요이다.
* GPU (엔비디아 등) 확산
* HBM(고대역폭 메모리) 폭발적 증가
* 서버 DRAM·SSD 동반 부족
특히 HBM은 기존 DRAM 대비
* 훨씬 높은 단가
* 제한된 공급능력
* 장기 계약 구조
를 가지며, 전체 메모리 산업 수익 구조를 바꾸고 있다.
최근 시장 상황 요약:
* DRAM 가격 상승 지속
* NAND도 감산 효과로 반등
* HBM은 장기 공급 부족 구조
3. 글로벌 점유율 구도 (2025~2026 기준)
DRAM 시장
* SK하이닉스: 약 38% 내외 (1위)
* 삼성전자: 약 32% 내외 (2위)
* 마이크론: 약 20% 내외 (3위)
* 중국 CXMT: 10% 이상 급성장
핵심 변화:
삼성의 1위 상실 + SK하이닉스 HBM 주도권 강화
⸻
HBM 시장 (가장 중요한 경쟁 영역)
* SK하이닉스: 약 60%+ (절대적 1위)
* 마이크론: 약 20% 내외
* 삼성전자: 약 15~20%
특징:
* AI GPU 공급망과 직결
* 엔비디아 인증 여부가 핵심
* 공급 부족 구조 지속
⸻
NAND 시장
* 삼성전자: 1위 유지
* SK하이닉스(+솔리다임): 2~3위권
* 키옥시아: 일본 대표 업체
* 마이크론: 중위권
* YMTC(중국): 5~10% 수준으로 성장
4. 중국의 추격: “속도는 빠르지만 아직 기술 격차 존재”
중국은 국가 전략 산업으로 메모리를 육성 중이다.
대표 기업:
* CXMT (DRAM)
* YMTC (NAND)
중국의 특징
* 생산능력 급속 확대
* 정부 보조금 기반 투자
* 내수 중심 생태계 형성
그러나 핵심 한계
* HBM 기술 격차 (TSV, 적층 공정)
* 첨단 EUV 공정 제한
* 엔비디아 생태계 접근 제한
결론:
“양산 규모는 빠르게 성장하지만, 고부가 HBM에서는 아직 격차 존재”
5. 일본의 추격: 키옥시아 중심 구조
일본은 과거 메모리 강국이었지만 현재는 구조가 다르다.
대표 기업:
* 키옥시아 (NAND 중심)
* 도쿄일렉트론 (장비)
* 르네사스 (시스템 반도체)
일본의 특징
* NAND 중심 기술 경쟁력 유지
* 안정적인 엔터프라이즈 시장 강점
* 다만 DRAM/HBM은 사실상 부재
핵심 평가:
“메모리 완제품보다는 장비·특수 NAND 중심 생존 구조”
6. 삼성전자 vs SK하이닉스 vs 마이크론 전략 차이
SK하이닉스
* HBM 중심 전략 성공
* 엔비디아 공급망 핵심
* 현재 AI 사이클 최대 수혜자
⸻
삼성전자
* DRAM + NAND + 파운드리 + 시스템 반도체까지 전방위 구조
* HBM 추격 중
* 다만 의사결정 속도와 수율이 핵심 변수
⸻
마이크론
* 미국 AI 공급망 대표 수혜주
* HBM 투자 확대
* 삼성과 하이닉스 사이에서 점유율 확대 중
7. 구조적 변화: “메모리 산업의 재편”
과거:
* 범용 DRAM/NAND 가격 경쟁 산업
현재:
* AI HBM 중심 고부가 산업
변화 포인트:
1. HBM이 전체 이익을 좌우
2. DRAM은 보조 시장화
3. NAND는 구조적 저수익 산업화
4. 기술력 격차가 곧 점유율 격차
8. 결론: 앞으로 3가지 핵심 변수
메모리 산업의 향방은 다음 3가지로 결정된다.
1) AI 수요 지속성
* 엔비디아·빅테크 CAPEX 유지 여부
2) HBM 공급 경쟁
* SK하이닉스 독주 지속 여부
* 삼성·마이크론 추격 속도
3) 중국 진입 속도
* CXMT·YMTC의 상용화 시점
* 가격 압박 여부
핵심 요약
* 메모리 산업은 AI로 인해 “사이클 + 구조 성장”이 결합된 시장
* HBM이 산업의 중심축으로 이동
* SK하이닉스는 현재 구조적 1위
* 삼성전자는 반격 준비 단계
* 마이크론은 미국 프리미엄 수혜
* 중국은 속도는 빠르지만 기술 격차 존재
* 일본은 NAND 중심 제한적 경쟁
현재 메모리 사이클은 어느 단계일까요?
수요폭발 공급부족이라면 언제까지 이어질까요?
개인적으로 조사하고 ai의 도움을 받아 작성한 글입니다.
참고용으로만 봐주세요.
출처: chatGPT
'경제일반' 카테고리의 다른 글
| 반도체업체만 돈벌고 ai업체는 수익성 없는 제2의 닷컴버블 가능성은? (0) | 2026.05.28 |
|---|---|
| 2026 현재 반도체 메모리 사이클 단계는? (0) | 2026.05.28 |
| 도전 2024 K스타트업 창업경진대회 (3) | 2024.01.30 |
| 자동차 종합(정기) 검사비용 감면내용 알면 할인 받는다 (5) | 2024.01.26 |
| 할 때마다 생소한 셀프 부가세 신고 (7) | 2024.01.25 |